

Wer an die Liquidität im Orderbuch denkt, denkt meist an Banken oder an offizielle Market Maker. Den größten Teil der wartenden Orders in den elektronischen Futures-Märkten stellen heute aber andere: sogenannte Principal Trading Firms. Dieser Beitrag erklärt, wer sie sind, wie sie handeln und welche Rolle sie im Markt spielen.
Wer Principal Trading Firms sind
Der Begriff stammt aus einem gemeinsamen Bericht des US-Finanzministeriums, der Federal Reserve, der SEC und der CFTC. Die Behörden untersuchten darin die starken Kursbewegungen am US-Anleihemarkt vom 15. Oktober 2014 und teilten die Marktteilnehmer erstmals systematisch ein.
Principal Trading Firms, kurz PTFs, sind nach diesem Bericht Firmen, die auf eigene Rechnung handeln und dabei eigene automatisierte Handelsstrategien mit sehr geringer Latenz einsetzen. Drei Merkmale unterscheiden sie von anderen Teilnehmern:
- Sie handeln nur für sich selbst. Anders als Banken haben sie keine Kunden, für die sie Aufträge ausführen.
- Sie handeln automatisiert. Ihre Orders werden von Algorithmen gestellt, angepasst und gelöscht.
- Sie haben in der Regel keine Pflicht, im Markt zu bleiben. Anders als offizielle Market Maker sind sie nicht vertraglich verpflichtet, laufend Kurse zu stellen.
Im allgemeinen Sprachgebrauch werden viele dieser Firmen auch als Hochfrequenzhändler bezeichnet.
Welche Rolle sie spielen
Der gemeinsame Bericht der Behörden kam zu einem deutlichen Ergebnis: PTFs stellten den weit überwiegenden Teil der Markttiefe in den elektronischen Orderbüchern, sowohl für die meistgehandelten US-Staatsanleihen als auch für die Treasury-Futures. Das US-Finanzministerium hielt später fest, dass PTFs inzwischen den Großteil des Handels und der stehenden Kurse im Orderbuch der Treasury-Futures stellen.
Auch für den E-mini S&P 500 zeigt die Forschung dasselbe Bild. Eine Studie auf Basis der Transaktionsdaten der CFTC ordnet die aktivsten Intermediäre im E-mini als Hochfrequenzhändler ein, die keine offizielle Market-Maker-Rolle haben.
Die Banken sind damit nicht verschwunden. Nach Angaben des US-Finanzministeriums stehen Banken und Broker-Dealer weiterhin für die Mehrheit des gesamten Kassahandels mit Kunden. Sie sind vor allem im Kundengeschäft abseits des Orderbuchs tätig, wie der Beitrag Buy Side und Sell Side erklärt.
Ein langfristiger Wandel
Die Verschiebung von Banken zu PTFs ist kein Sonderfall des Anleihemarkts. Die Bank für Internationalen Zahlungsausgleich beschreibt dieselbe Entwicklung im Devisenmarkt: Früher dominierten Großbanken die Bereitstellung von Liquidität, heute wird ihre Rolle von Hochfrequenzhändlern in einem elektronischen Markt herausgefordert. Laut ihrer jüngsten Erhebung können Kunden dort neben den Banken auf mehr als ein Dutzend Liquidity Provider ohne Bankstatus zugreifen.
Wie sich ihre Orders unterscheiden
Die CFTC hat für 30 Futures-Kontrakte über die Jahre 2013 bis 2018 untersucht, wie sich automatisierte Orders von manuellen unterscheiden. Der Anteil automatisierter Orders stieg in allen untersuchten Märkten.
| Merkmal | Automatisierte Orders | Manuelle Orders |
|---|---|---|
| Größe | Kleiner | Größer |
| Liegezeit im Buch | Kürzer | Länger |
| Ordertyp | Fast immer Limit Orders | Gemischt |
Das ist das typische Profil eines Liquidity Providers: Er stellt laufend kleine Mengen ins Buch, passt sie schnell an und zieht sie zurück, sobald sich die Lage ändert. Was ein Liquidity Provider ist und wie er sich von einem Market Maker unterscheidet, erklärt der Beitrag Market Maker und Liquidity Provider.
Kein Vorrang, sondern Geschwindigkeit
PTFs haben im Orderbuch der CME kein Sonderrecht. Bei den E-mini-Aktienindex-Futures werden wartende Orders nach dem FIFO-Prinzip ausgeführt, also allein nach Preis und Zeitstempel. Die CME hält fest, dass es in ihren Futures-Produkten keine Lead Market Maker gibt, die bei der Zuteilung bevorzugt werden. Der Vorteil der PTFs liegt in der Geschwindigkeit, mit der sie Orders einstellen, ändern und löschen. Wie diese Zuteilung im Einzelnen funktioniert, erklärt der Beitrag Wie das Orderbuch der CME funktioniert.
Wie sie sich unter Stress verhalten
Weil PTFs keine Pflicht haben, im Markt zu bleiben, zeigt sich ihr Einfluss besonders deutlich in unruhigen Phasen. Drei gut dokumentierte Ereignisse geben ein unterschiedliches Bild:
Der Flash Crash vom 6. Mai 2010. Hochfrequenzhändler nahmen zunächst die Gegenseite eines großen Verkaufsprogramms im E-mini und bauten dabei eine Long-Position auf. Anschließend begannen sie selbst zu verkaufen, um ihr Risiko zu senken. Die Studie auf Basis der CFTC-Daten hält fest, dass sie den Flash Crash nicht ausgelöst haben, ihre Reaktion aber die Volatilität verstärkte.
März 2020. Für die Treasury-Futures hat die Federal Reserve diese Phase nach Teilnehmergruppen untersucht. Die Dealer stellten weniger Liquidität bereit, die PTFs dafür mehr. Die PTFs stellten auch in dieser Phase den Löwenanteil der gesamten Liquidität.
25. Februar 2021. Beim Kurssturz der Treasury-Futures an diesem Tag brach die Markttiefe plötzlich ein, und die Liquidität der Hochgeschwindigkeitsanbieter verschlechterte sich kurzzeitig. Die Federal Reserve folgert, dass die Liquidität stark davon abhängt, dass diese Anbieter das Buch schnell wieder auffüllen, und deshalb fragil bleiben kann.
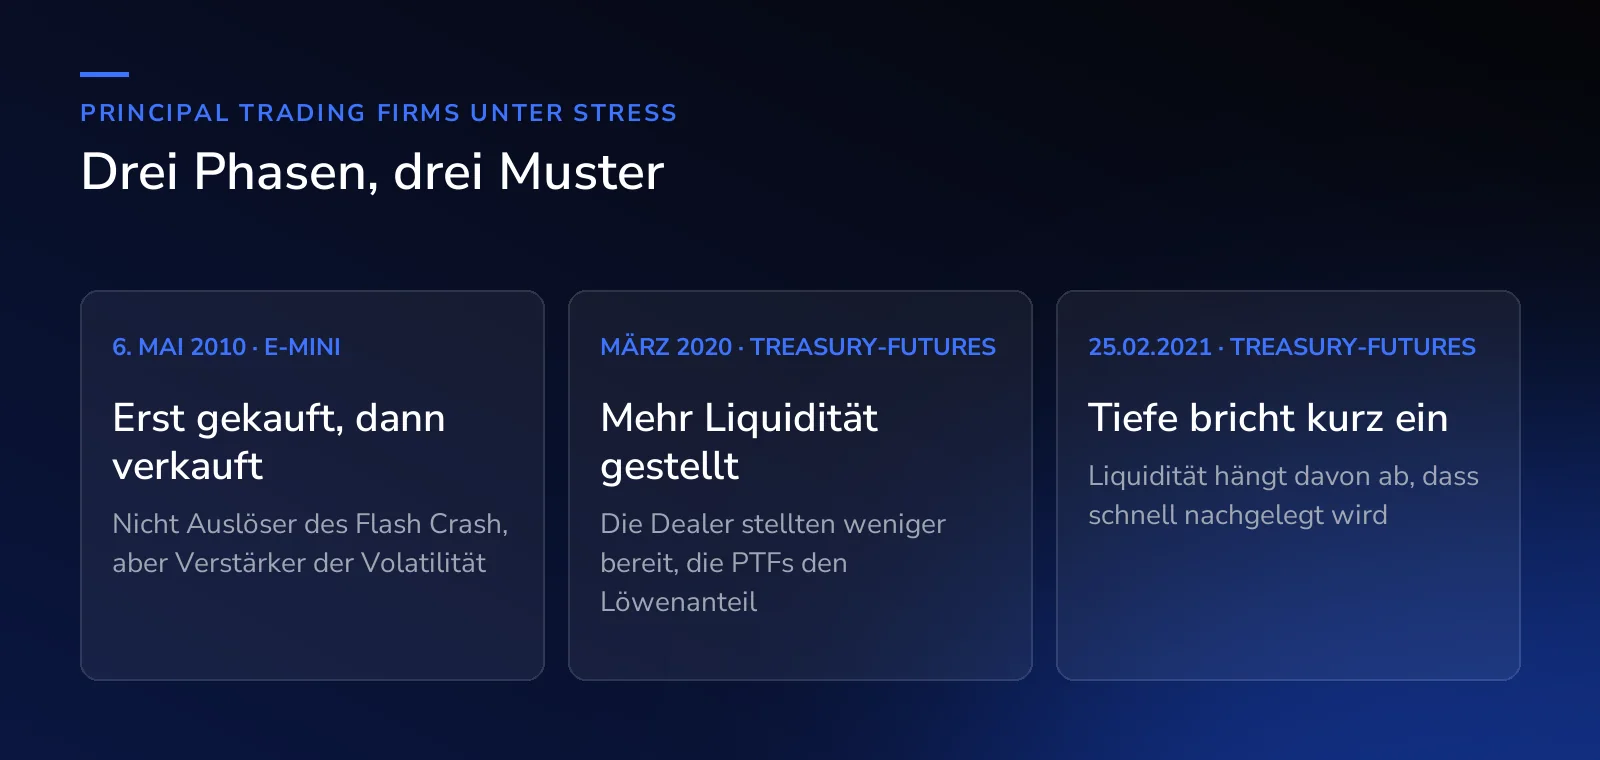
Die Ereignisse zeigen: PTFs sind keine verlässlichen Retter und keine Verursacher von Krisen. Sie entscheiden laufend neu, ob sich das Risiko für sie lohnt. Was das für die Liquidität insgesamt bedeutet, erklärt der Beitrag Liquidität verstehen.
Zusammengefasst
Principal Trading Firms sind Handelsfirmen, die auf eigene Rechnung und mit automatisierten Strategien bei sehr geringer Latenz handeln. Sie haben keine Kunden und in der Regel keine Pflicht, im Markt zu bleiben. Nach den Untersuchungen der US-Behörden stellen sie heute den größten Teil der Markttiefe in den elektronischen Orderbüchern der Treasury-Futures, und auch im E-mini sind die aktivsten Intermediäre Hochfrequenzhändler ohne offizielle Market-Maker-Rolle. Banken bleiben vor allem im Kundengeschäft wichtig. Einen Vorrang im Orderbuch haben PTFs nicht, ihr Vorteil ist die Geschwindigkeit.
Quellen: Joint Staff Report, The U.S. Treasury Market on October 15, 2014; U.S. Department of the Treasury (2016); Kirilenko, Kyle, Samadi, Tuzun, The Flash Crash, Journal of Finance (2017); BIS Quarterly Review 12/2025; CFTC, Impact of Automated Orders in Futures Markets (2019); CME Group, CME Globex Matching Algorithm Steps; Federal Reserve, FEDS 2025-038, Market Liquidity in Treasury Futures Market During March 2020; Federal Reserve, FEDS Notes zum Flash-Event vom 25. Februar 2021. Dieser Beitrag dient ausschließlich Informations- und Bildungszwecken.


