
Der Flash Crash vom 6. Mai 2010
Was im E-mini geschah und was das Ereignis über Liquidität zeigt.
Benedikt Crolly · 5 Min. Lesezeit

Am Nachmittag des 6. Mai 2010 brachen die US-Aktienmärkte innerhalb weniger Minuten ein und erholten sich kurz darauf fast genauso schnell. Das Ereignis ging als Flash Crash in die Geschichte der Finanzmärkte ein. Die US-Aufsichtsbehörden CFTC und SEC haben den Ablauf anhand vollständiger Transaktionsdaten rekonstruiert. Kein anderes Ereignis zeigt so genau, wie große Marktteilnehmer und Liquidity Provider zusammenwirken.
Der Auslöser
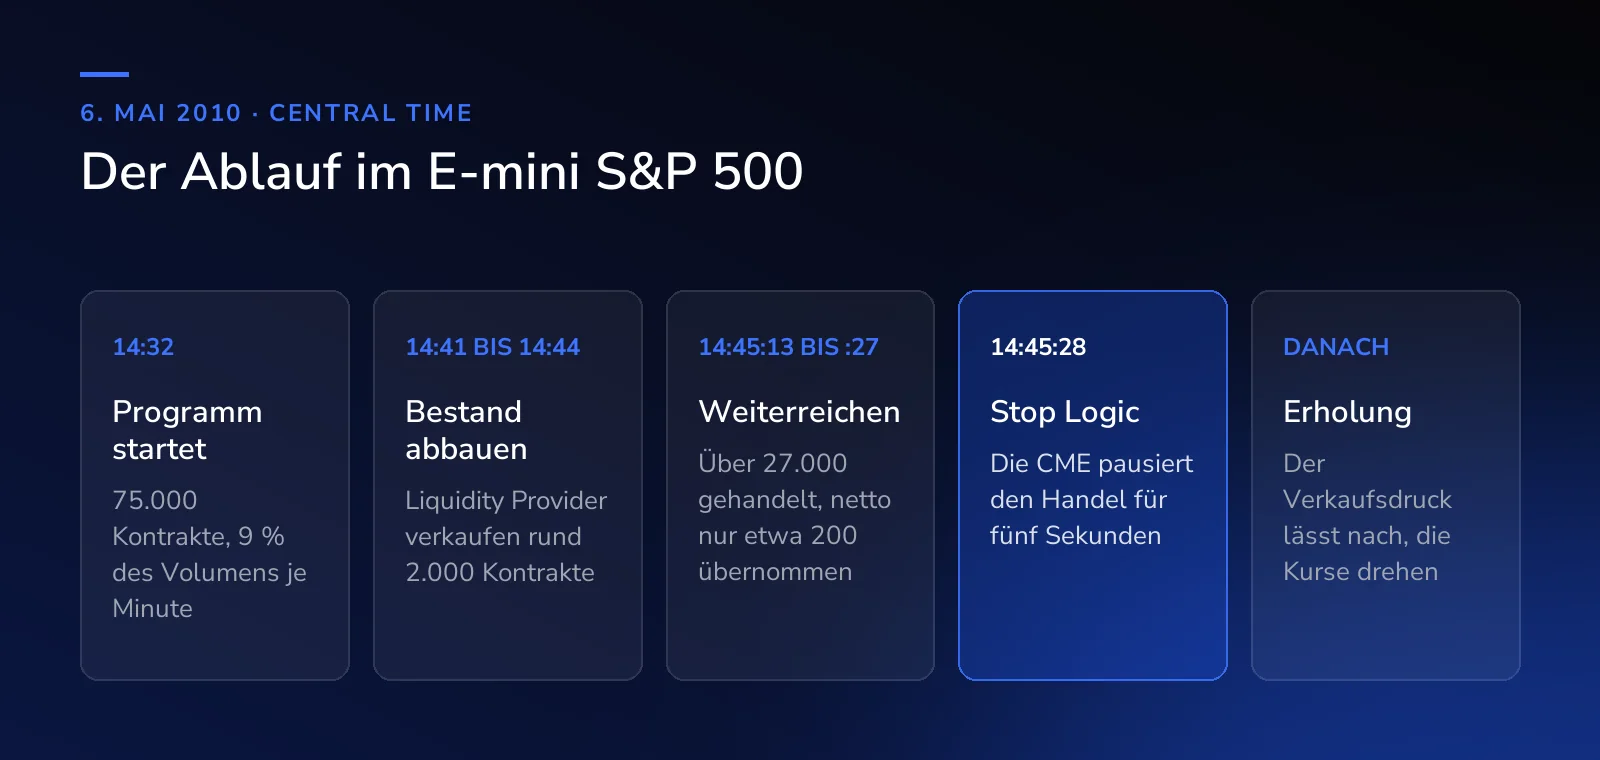
Um 14:32 Uhr startete ein großer fundamentaler Händler, ein Fondskomplex, ein Programm zum Verkauf von 75.000 E-mini-Kontrakten auf den S&P 500. Das entsprach einem Wert von rund 4,1 Milliarden US-Dollar. Das Programm diente der Absicherung eines bestehenden Aktienbestands, es war also keine Wette auf fallende Kurse.
Für die Ausführung nutzte der Händler einen Algorithmus. Dieser sollte 9 Prozent des Handelsvolumens der jeweils vorherigen Minute verkaufen, ohne Rücksicht auf Preis oder Zeit. Laut dem Bericht der Behörden war es die größte Veränderung einer Tagesposition im E-mini seit Jahresbeginn.
Die Reaktion der Liquidity Provider
Die ersten Verkaufsorders nahmen vor allem Hochfrequenzhändler und andere Intermediäre auf. Sie kauften, was der Algorithmus verkaufte, und bauten dabei netto eine Long-Position von rund 3.300 Kontrakten auf.
Diesen Bestand wollten sie nicht halten. Zwischen 14:41 und 14:44 Uhr verkauften sie rund 2.000 Kontrakte aggressiv, um ihr Risiko zu senken. Aus den Liquidity Providern, die eben noch die Gegenseite gestellt hatten, wurden in diesem Moment selbst Verkäufer. Weil der Verkaufsalgorithmus sich am Volumen orientierte, verkaufte er bei steigendem Volumen noch mehr.
Das Weiterreichen
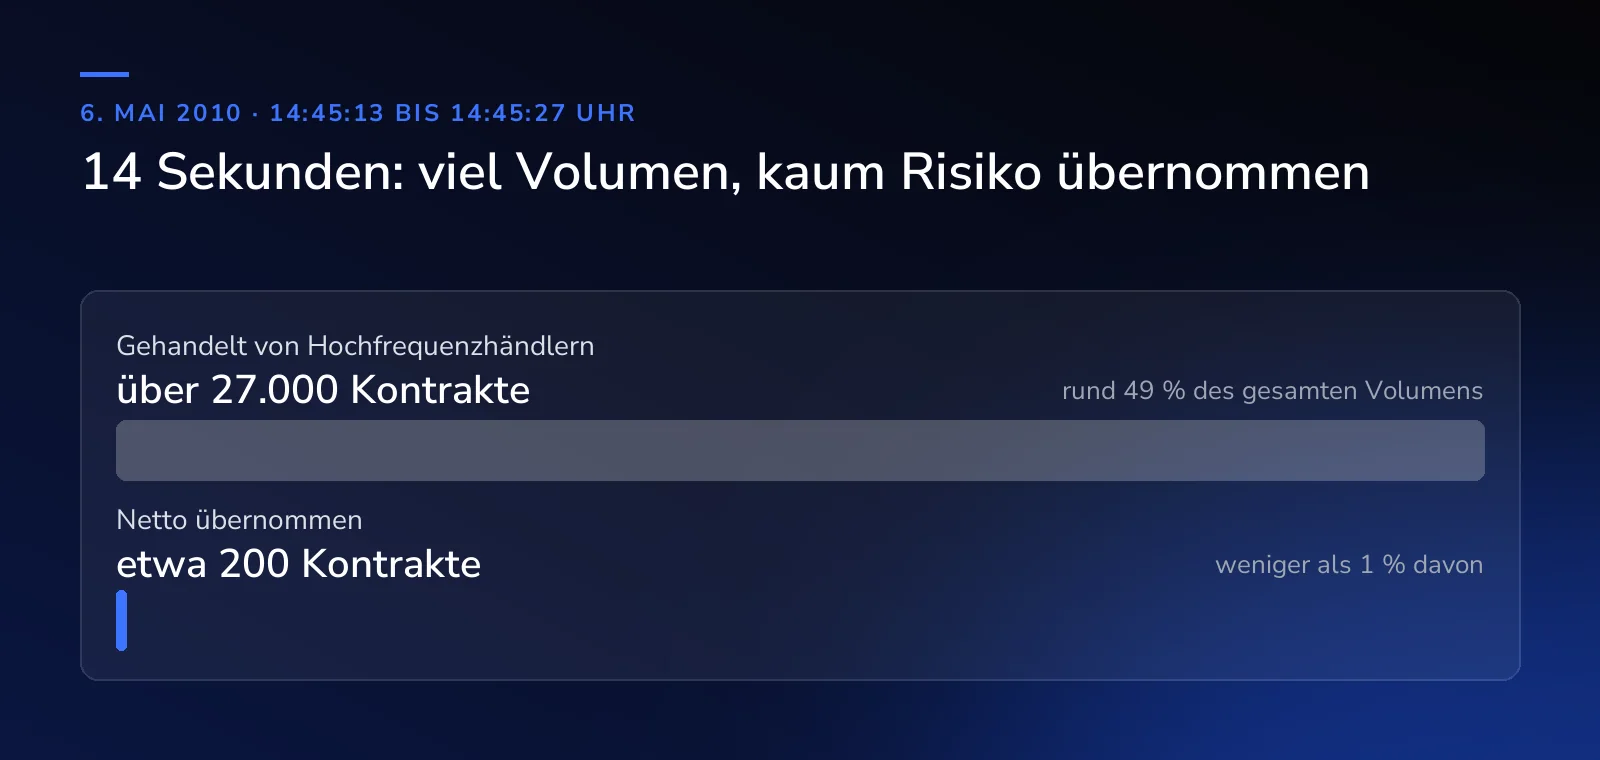
Zwischen 14:45:13 und 14:45:27 Uhr handelten Hochfrequenzhändler laut dem Bericht über 27.000 Kontrakte. Das waren rund 49 Prozent des gesamten Volumens in diesen 14 Sekunden. Netto kauften sie in dieser Zeit aber nur etwa 200 Kontrakte dazu. Die Kontrakte wurden in hohem Tempo zwischen den Teilnehmern weitergereicht, doch kaum jemand war bereit, das Risiko tatsächlich zu übernehmen.
Die Pause und die Erholung
Um 14:45:28 Uhr unterbrach die Stop Logic der CME den Handel im E-mini für fünf Sekunden. Diese Funktion greift automatisch, wenn sich der Preis in kurzer Zeit zu stark bewegt. In der kurzen Pause ließ der Verkaufsdruck nach, die Kurse stabilisierten sich, und kurz danach begann die Erholung. Der Aktienmarkt folgte dem E-mini mit Verzögerung.
Was die Behörden daraus folgern
Der Bericht von CFTC und SEC hält eine Lehre ausdrücklich fest: Ein hohes Handelsvolumen ist gerade in Phasen hoher Volatilität kein verlässlicher Hinweis auf Liquidität. Viel Volumen kann bedeuten, dass Risiko nur schnell weitergereicht wird, statt dass es jemand übernimmt. Was Liquidität genau bedeutet und wie sie gemessen wird, erklärt der Beitrag Liquidität verstehen.
Auch die Rolle der Hochfrequenzhändler wurde später genau untersucht. Eine Studie auf Basis der CFTC-Daten kommt zu dem Ergebnis, dass sie den Flash Crash nicht ausgelöst haben, ihre Reaktion auf den ungewöhnlich großen Verkaufsdruck aber die Volatilität verstärkte. Die Federal Reserve Bank of New York fasst die Forschung so zusammen: In normalen Phasen verhalten sich Hochfrequenzhändler ähnlich wie klassische Market Maker. Am 6. Mai 2010 bauten sie zunächst eine Position auf und begannen dann, selbst aggressiv zu verkaufen.
Was das Ereignis über Liquidität zeigt
Der Flash Crash macht einen Unterschied sichtbar, der in ruhigen Marktphasen kaum auffällt: den zwischen Liquidity Providern mit und ohne Pflicht. Die Teilnehmer, die an diesem Nachmittag die Gegenseite stellten, waren keine offiziellen Market Maker. Sie hatten keine Verpflichtung, im Markt zu bleiben, und entschieden laufend neu, ob sich das Risiko für sie noch lohnte. Als ihr Bestand zu groß wurde, gaben sie ihn weiter.
Wer diese Teilnehmer sind und welche Rolle sie heute spielen, erklären die Beiträge Principal Trading Firms und Market Maker und Liquidity Provider.
Zusammengefasst
Am 6. Mai 2010 traf ein großes Absicherungsprogramm über 75.000 E-mini-Kontrakte auf Liquidity Provider ohne Pflicht. Diese kauften zunächst, verkauften dann selbst, und in den entscheidenden Sekunden wurde enormes Volumen gehandelt, ohne dass jemand das Risiko übernahm. Erst eine fünfsekündige Pause durch die Stop Logic der CME beendete den Einbruch. Das Ereignis zeigt, dass Volumen nicht dasselbe ist wie Liquidität und dass Liquidity Provider ohne Pflicht unter Stress die Seite wechseln können.
Quellen: CFTC und SEC, Findings Regarding the Market Events of May 6, 2010; Kirilenko, Kyle, Samadi, Tuzun, The Flash Crash, Journal of Finance (2017); Federal Reserve Bank of New York, Liberty Street Economics, The Flash Crash, Two Years On (2012). Dieser Beitrag dient ausschließlich Informations- und Bildungszwecken.


