

Im Sprachgebrauch werden die beiden Begriffe meist gleichgesetzt. Wer Liquidität stellt, gilt als Market Maker. Genau genommen beschreiben sie aber zwei verschiedene Dinge: Ein Market Maker ist eine Rolle mit Vertrag, ein Liquidity Provider ist eine Funktion, die jeder Marktteilnehmer übernehmen kann. Dieser Beitrag erklärt den Unterschied und warum er für das Verständnis des Marktes so wichtig ist.
Liquidität stellen: eine Frage der Orderart
An einer Börse wie der CME treffen zwei Arten von Orders aufeinander. Die CME beschreibt passive Teilnehmer als diejenigen, die Orders ins Orderbuch legen und damit Liquidität bereitstellen. Aggressive Teilnehmer dagegen schicken eine Order, die sofort ausgeführt werden soll, und fragen damit Liquidität nach.
Wer eine Limit Order auf einen Preis legt und auf Ausführung wartet, ist in diesem Moment ein Liquidity Provider. Das gilt für einen Privattrader genauso wie für einen Hedgefonds oder eine Bank. Die CME hält in ihren Lehrmaterialien fest, dass alle Arten von Spekulanten Liquidität in den Markt bringen. Liquidität zu stellen ist also kein Privileg bestimmter Firmen, sondern eine Folge davon, wie jemand handelt.
Market Maker: Liquidität mit Verpflichtung
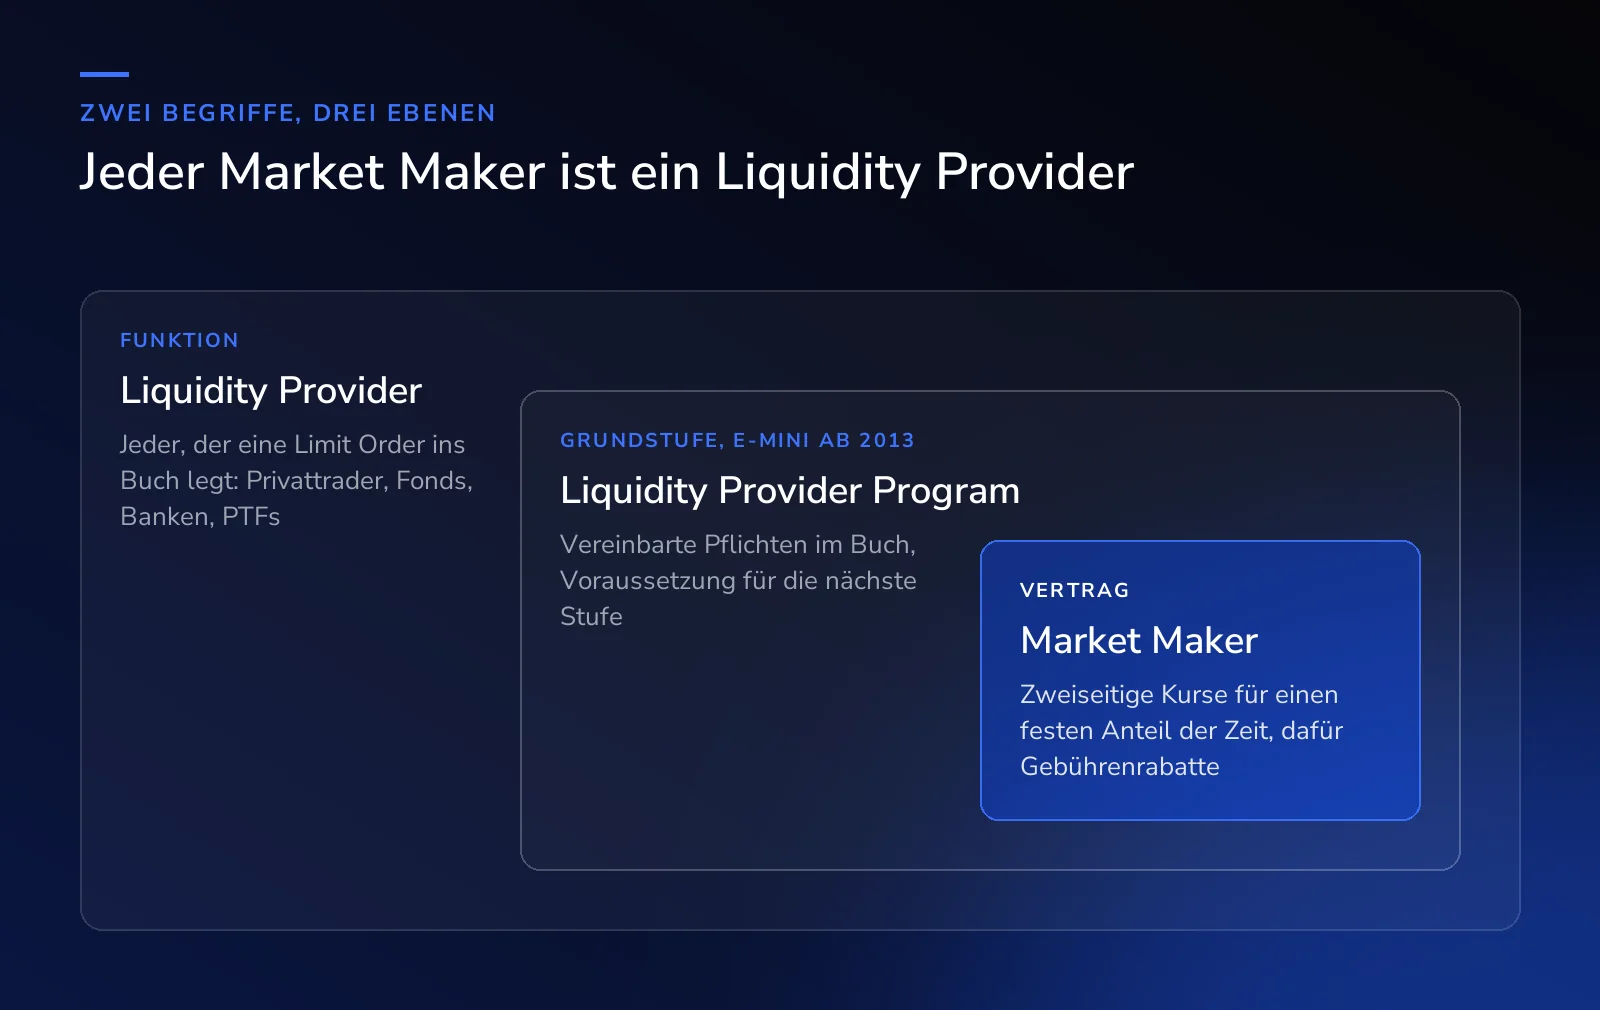
Ein Market Maker ist ein Liquidity Provider, der sich zusätzlich verpflichtet hat. Die CME definiert Market Maker als Handelsfirmen, die sich vertraglich verpflichtet haben, Liquidität zu stellen. Dafür müssen sie laufend zweiseitige Kurse anbieten, also gleichzeitig einen Kauf- und einen Verkaufspreis, und das während eines festgelegten Anteils der Handelszeit. Im Gegenzug erhalten sie Rabatte auf Börsen- und Clearinggebühren. Wie solche Verträge im Einzelnen aussehen, beschreibt der Beitrag Was ist ein Market Maker?
Daraus ergibt sich eine einfache Regel: Jeder Market Maker ist ein Liquidity Provider, aber nicht jeder Liquidity Provider ist ein Market Maker.
Die CME selbst arbeitet mit beiden Stufen
Wie eng beide Begriffe zusammenhängen und wie klar sie trotzdem getrennt sind, zeigt ein Programm der CME selbst. Für die E-mini-Aktienindex-Futures bestand ab 2013 ein eigenes Market-Maker-Programm. Voraussetzung für die Teilnahme war, dass eine Firma zusätzlich am E-mini Equity Liquidity Provider Program teilnahm und dessen Pflichten erfüllte. Die Börse unterschied also selbst zwischen zwei Ebenen: Liquidity Provider als Grundstufe und Market Maker als zusätzliche, strengere Verpflichtung.
Daneben führt die CME Verzeichnisse von Liquidity Providern für verschiedene Produktbereiche, etwa für Zins- und Währungsoptionen oder für außerbörslich ausgehandelte Block Trades. Diese Firmen haben zugestimmt, Anfragen von Kunden zu beantworten, ohne dass daraus eine dauerhafte Quotierungspflicht im Orderbuch folgt.
Der rechtliche Blick aus Europa
In der EU ist die Unterscheidung sogar gesetzlich geregelt. Die Finanzmarktrichtlinie MiFID II definiert in Artikel 17 eine Market-Making-Strategie über das Verhalten einer Firma: Wer auf eigene Rechnung gleichzeitig verbindliche Kauf- und Verkaufskurse in vergleichbarer Größe und zu wettbewerbsfähigen Preisen stellt und damit regelmäßig Liquidität für den Gesamtmarkt bereitstellt, verfolgt eine Market-Making-Strategie.
Eine solche Firma muss eine schriftliche Vereinbarung mit dem Handelsplatz schließen und während eines festgelegten Anteils der Handelszeit kontinuierlich quotieren, außer unter außergewöhnlichen Umständen. Ziel ist, dass Liquidität regelmäßig und vorhersehbar zur Verfügung steht. Wer dagegen nur gelegentlich Limit Orders legt, bleibt ein gewöhnlicher Liquidity Provider ohne diese Pflichten.
Wer heute die meiste Liquidität stellt
Der größte Teil der Liquidität in den elektronischen Orderbüchern stammt weder von offiziellen Market Makern noch von Banken, sondern von Principal Trading Firms. Das sind Firmen, die auf eigene Rechnung und mit automatisierten Strategien handeln. Der gemeinsame Bericht von US-Finanzministerium, Federal Reserve, SEC und CFTC zum 15. Oktober 2014 stellte fest, dass sie den weit überwiegenden Teil der Markttiefe in den Orderbüchern der Treasury-Futures stellten.
Eine Studie der CFTC zu 30 Futures-Kontrakten zeigt, wie sich automatisierte Orders von manuellen unterscheiden: Sie sind kleiner, liegen kürzer im Buch und sind fast immer Limit Orders. Das ist das typische Profil eines Liquidity Providers, der laufend kleine Mengen stellt und sie schnell anpasst.
Der entscheidende Unterschied zeigt sich unter Stress
In ruhigen Marktphasen ist von außen kaum zu erkennen, ob eine Order von einem Market Maker oder einem anderen Liquidity Provider stammt. Der Unterschied wird erst sichtbar, wenn der Markt unter Druck gerät.
Ein Market Maker muss im Rahmen seines Vertrags weiter Kurse stellen. Ein Liquidity Provider ohne Pflicht entscheidet laufend neu, ob sich das Risiko für ihn noch lohnt. Wird es zu groß, zieht er seine Orders zurück oder wird sogar selbst zum aggressiven Teilnehmer, um seinen Bestand abzubauen. Genau dieses Verhalten haben CFTC und SEC für den Flash Crash vom 6. Mai 2010 dokumentiert: Hochfrequenzhändler kauften zunächst die Verkaufsorders auf und begannen dann selbst zu verkaufen, um ihr Risiko zu senken.
| Market Maker | Liquidity Provider ohne Pflicht | |
|---|---|---|
| Grundlage | Vertrag mit der Börse oder gesetzliche Pflicht | Eigene Entscheidung |
| Pflicht im Buch | Zweiseitige Kurse für einen festgelegten Anteil der Zeit | Keine |
| Gegenleistung | Gebührenrabatte | Spread und gegebenenfalls Rabatte |
| Unter Stress | Muss im Rahmen des Vertrags quotieren | Kann sich jederzeit zurückziehen |
Zusammengefasst
Liquidity Provider ist jeder, der passiv im Orderbuch liegt und auf Ausführung wartet. Market Maker ist ein Liquidity Provider, der sich vertraglich oder gesetzlich verpflichtet hat, dauerhaft Kurse zu stellen. Den größten Teil der Liquidität stellen heute Firmen ohne solche Pflichten. Das macht die Orderbücher in ruhigen Phasen sehr effizient und unter Stress anfälliger, weil niemand gezwungen ist zu bleiben. Wie die verschiedenen Teilnehmer im Markt zusammenwirken, erklärt der Beitrag Buy Side und Sell Side.
Quellen: CME Group Education, Understanding the Role of Speculators und Assessing Liquidity; CME/CBOT, Einreichungen zum E-mini Equity Index Futures Market Maker Program (2013 bis 2019); CME Group, Liquidity Provider Directories; ESMA, MiFID II Artikel 17; Joint Staff Report, The U.S. Treasury Market on October 15, 2014; CFTC, Impact of Automated Orders in Futures Markets (2019); CFTC und SEC, Findings Regarding the Market Events of May 6, 2010. Dieser Beitrag dient ausschließlich Informations- und Bildungszwecken.


