
Buy Side und Sell Side
Wer an den Finanzmärkten welche Rolle spielt.
Benedikt Crolly · 6 Min. Lesezeit

Kaum eine Unterscheidung prägt die Finanzbranche so sehr wie die zwischen Buy Side und Sell Side. Sie beschreibt nicht, ob jemand kauft oder verkauft, sondern welche Rolle er im Markt einnimmt. Dieser Beitrag erklärt, wer zu welcher Seite gehört, aus welchen Motiven beide handeln und wie die US-Aufsicht die Teilnehmer im Futures-Markt offiziell einteilt.
Die Grundidee
Die Sell Side stellt Finanzprodukte und Handelsdienstleistungen bereit. Dazu gehören vor allem Banken und Wertpapierhändler. Sie entwickeln Produkte, verkaufen sie an Kunden, nehmen Kundenaufträge entgegen und stellen dafür Preise.
Die Buy Side kauft diese Produkte und Dienstleistungen ein, um Kapital anzulegen oder Risiken zu steuern. Dazu gehören Pensionsfonds, Versicherungen, Investmentfonds und Hedgefonds. Sie verwalten Geld, meist das Geld anderer, und treffen Anlageentscheidungen.
Vereinfacht gesagt: Die Buy Side hat ein Anlageziel, die Sell Side ermöglicht die Umsetzung.
Die offizielle Einteilung der CFTC
Für den Futures-Markt gibt es eine verbindliche Einteilung. Die US-Aufsicht CFTC (Commodity Futures Trading Commission) veröffentlicht jede Woche den Bericht Traders in Financial Futures, kurz TFF. Darin teilt sie die großen Positionen in den Finanz-Futures in vier Gruppen ein:
| Kategorie | Wer dazugehört | Seite |
|---|---|---|
| Dealer / Intermediary | Banken und Händler, die Finanzprodukte für Kunden entwerfen und verkaufen | Sell Side |
| Asset Manager / Institutional | Pensionsfonds, Stiftungen, Versicherungen, Investmentfonds und Portfoliomanager | Buy Side |
| Leveraged Funds | Hedgefonds und Money Manager, darunter registrierte CTAs (Commodity Trading Advisors) und CPOs (Commodity Pool Operators) | Buy Side |
| Other Reportables | Übrige meldepflichtige Großtrader | Buy Side |
Die CFTC ordnet die Dealer ausdrücklich der Sell Side zu und beschreibt sie als Teilnehmer, die zwar nicht überwiegend Futures verkaufen, aber Finanzprodukte für ihre Kunden entwerfen und an sie verkaufen. Die drei übrigen Gruppen bilden die Buy Side.
Die Buy Side: zwei Lager mit eigener Logik
Innerhalb der Buy Side lohnt sich eine weitere Unterscheidung, weil die beiden großen Gruppen sehr unterschiedlich handeln.
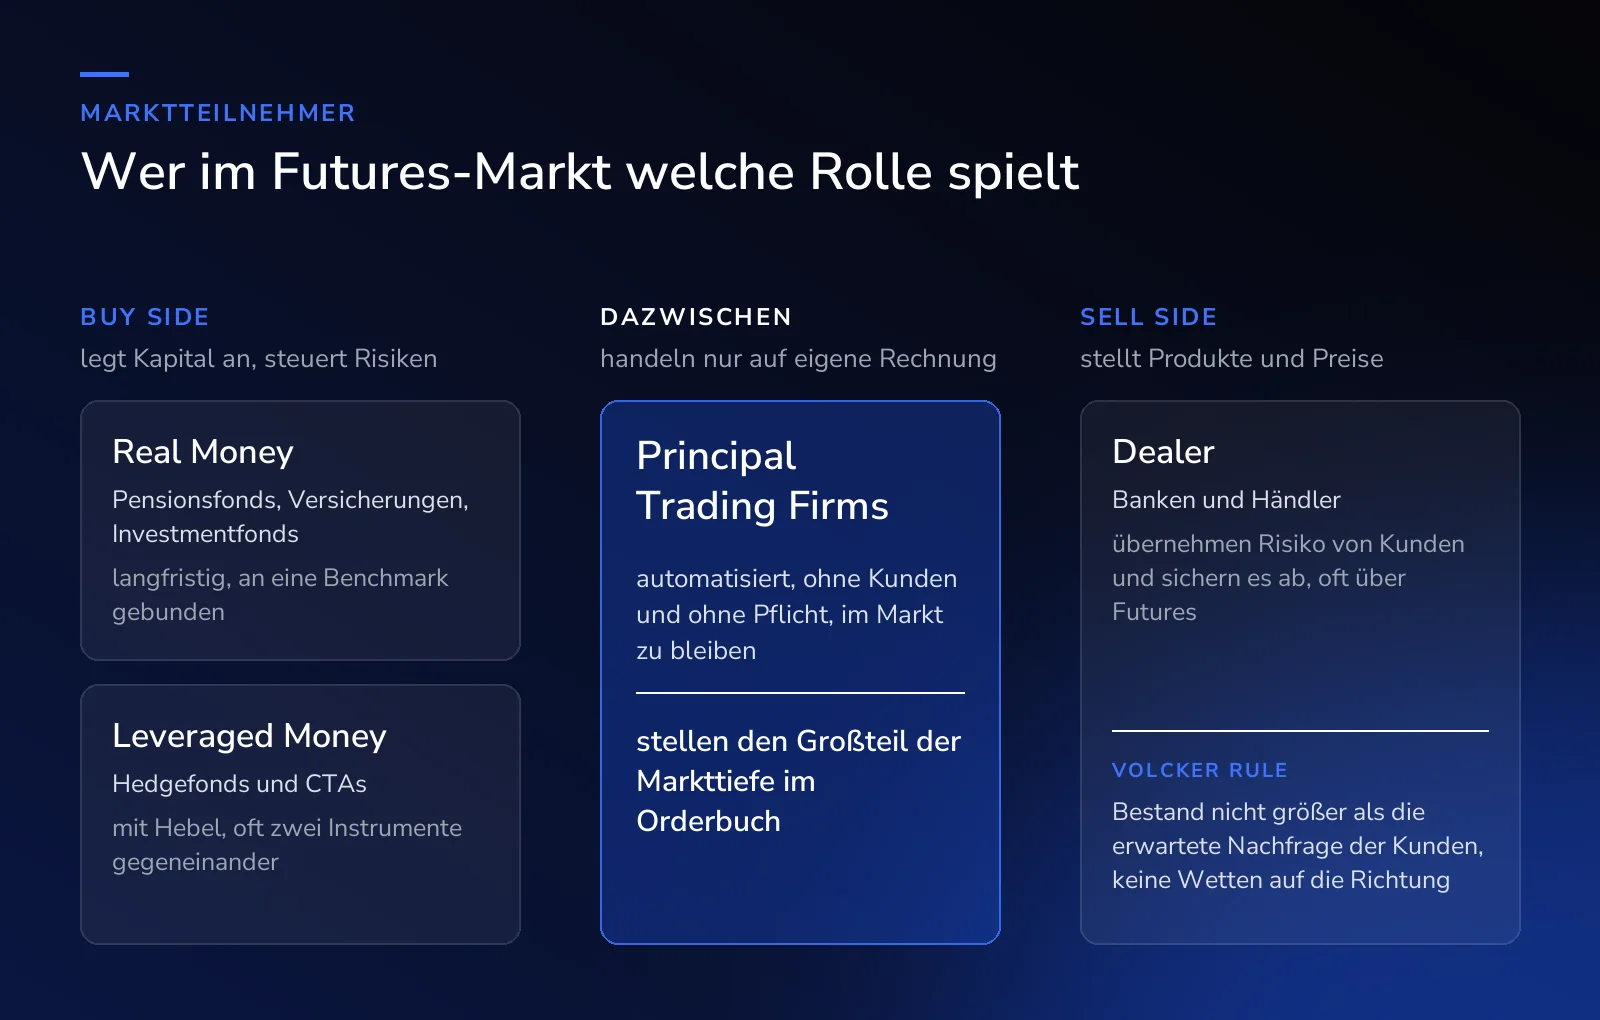
Real Money sind langfristige Investoren wie Pensionsfonds, Versicherungen und Investmentfonds. Sie sind an eine Benchmark gebunden, zum Beispiel einen Aktienindex, und bewegen sehr große Volumina. Futures nutzen sie vor allem als Werkzeug. Die CME beschreibt, wie Portfoliomanager über Indexfutures die Rendite ihrer Benchmark nachbilden, Portfolios umschichten und Bargeld für Mittelzu- und -abflüsse halten, ohne dass dieses Geld aus dem Markt fällt. Diese Technik heißt Cash Equitization, und nach Angaben der CME setzen die größten Asset Manager der Welt Indexfutures genau dafür ein.
Leveraged Money sind Hedgefonds und CTAs. Sie handeln aktiver, mit Hebel und in beide Richtungen. Ein großer Teil ihrer Positionen ist keine Wette auf steigende oder fallende Kurse, sondern Teil von Strategien, bei denen zwei verbundene Instrumente gegeneinander gehandelt werden. Das bekannteste Beispiel ist der Treasury Basis Trade, bei dem ein Hedgefonds eine US-Staatsanleihe kauft und den zugehörigen Future verkauft. Nach Schätzung der Federal Reserve umfasste dieses Geschäft im September 2025 rund 830 Milliarden US-Dollar.
Die Sell Side: Risiko übernehmen und weitergeben
Die Kernleistung der Sell Side besteht darin, Kunden Risiko abzunehmen. Will ein Fonds eine große Position sofort verkaufen, kauft eine Bank sie ihm zu einem festen Preis ab. Damit trägt die Bank das Risiko, bis sie den Bestand wieder abgebaut oder abgesichert hat.
Dieses Geschäft ist reguliert. In den USA verlangt die Volcker Rule von einem Market-Making-Desk einer Bank, routinemäßig zum Kauf und Verkauf bereitzustehen. Sein Bestand darf dabei die vernünftigerweise erwartete kurzfristige Nachfrage der Kunden nicht übersteigen. Eigene Wetten auf die Marktrichtung sind Banken dagegen weitgehend untersagt.
Die Federal Reserve Bank of New York beschreibt in ihren Studien, dass Dealer das Risiko aus ihrem Bestand häufig über Derivate absichern, unter anderem über Futures. Wie das Market Making im Einzelnen funktioniert, erklärt der Beitrag Was ist ein Market Maker?
Wo die Grenze verschwimmt
Die klassische Zweiteilung bildet den heutigen Markt nicht mehr vollständig ab. Ein großer Teil der Liquidität in den elektronischen Orderbüchern stammt von sogenannten Principal Trading Firms. Das sind Handelsfirmen, die ausschließlich auf eigene Rechnung und vollautomatisch handeln. Sie haben keine Kunden wie die Sell Side und kein Anlageziel wie die Buy Side. Laut dem gemeinsamen Bericht von US-Finanzministerium, Federal Reserve, SEC und CFTC zum 15. Oktober 2014 stellten sie den weit überwiegenden Teil der Markttiefe in den elektronischen Orderbüchern der Treasury-Futures.
Die Bank für Internationalen Zahlungsausgleich beschreibt dieselbe Entwicklung im Devisenmarkt: Früher dominierten Großbanken die Bereitstellung von Liquidität, heute wird ihre Rolle von Hochfrequenzhändlern herausgefordert.
Warum die Unterscheidung zählt
Wer verstehen will, warum sich Preise bewegen, muss wissen, wer handelt und warum. Eine Position im TFF-Bericht verrät, wie viel eine Gruppe hält, aber nicht ihr Motiv. Eine Long-Position eines Asset Managers kann eine Meinung sein oder schlicht die Nachbildung eines Index. Eine Short-Position eines Hedgefonds kann eine Wette auf fallende Kurse sein oder die Hälfte eines Arbitragegeschäfts. Erst die Kenntnis der Rollen macht aus diesen Zahlen eine Information.
Zusammengefasst
Die Buy Side legt Kapital an und steuert Risiken, die Sell Side stellt Produkte und Preise bereit und übernimmt dabei Risiko von ihren Kunden. Die CFTC teilt die Teilnehmer im Futures-Markt offiziell in Dealer auf der Sell Side sowie Asset Manager, Leveraged Funds und übrige Großtrader auf der Buy Side ein. Zwischen beiden Seiten stehen heute die Principal Trading Firms, die einen großen Teil der Liquidität in den Orderbüchern stellen.
Quellen: CFTC, Traders in Financial Futures, Explanatory Notes; CME Group, Who Uses Equity Index Products und Cash Equitization with E-mini Equity Index Futures; Federal Reserve, FEDS Notes, Decomposing Hedge Funds’ U.S. Treasury Exposures (2026); Federal Reserve u. a., Volcker Rule (2013); Federal Reserve Bank of New York, Staff Reports Nr. 299 und 933; Joint Staff Report, The U.S. Treasury Market on October 15, 2014; BIS Quarterly Review 12/2025. Dieser Beitrag dient ausschließlich Informations- und Bildungszwecken.


