

Liquidität ist einer der meistverwendeten Begriffe an den Finanzmärkten und einer der am schwersten zu fassenden. Dahinter stecken zwei Bedeutungen, die oft vermischt werden. Dieser Beitrag klärt beide, erklärt, mit welchen Kennzahlen die CME Liquidität misst, und zeigt, warum die naheliegendste Kennzahl oft in die Irre führt.
Zwei Bedeutungen eines Begriffs
Wer über Liquidität spricht, meint meist eines von zwei Dingen. Beide hängen eng zusammen, beantworten aber unterschiedliche Fragen.
Liquidität als Gegenseite. Jeder Auftrag an der Börse braucht einen Partner. Wer kaufen will, braucht jemanden, der verkauft, und umgekehrt. Liquidität in diesem Sinne sind alle Orders der anderen Marktteilnehmer, gegen die eine eigene Order ausgeführt werden kann. Dazu gehören:
- Limit Orders im Orderbuch. Sie warten sichtbar auf einem Preis und werden ausgeführt, sobald eine Gegenorder eintrifft.
- Stop Orders. Sie liegen nicht im sichtbaren Orderbuch, sondern werden erst bei Erreichen ihres Auslösepreises zu Market Orders. Ein Sell Stop unter einem Tief ist damit ein Verkäufer, der erst erscheint, wenn der Preis dort ankommt.
- Market Orders. Wer sofort kauft oder verkauft, liefert in diesem Moment die Gegenseite für alle, die mit Limit Orders warten.
Für große Marktteilnehmer ist diese Gegenseite entscheidend. Ein Fonds, der eine große Position aufbauen will, kann das nicht auf einen Schlag tun, ohne den Preis gegen sich zu treiben. Er braucht genügend Verkäufer, und er findet sie dort, wo viele Orders zusammenkommen: auf Preisstufen mit großen Limit Orders und an Marken, an denen sich viele Stop Orders sammeln.
Liquidität als Marktqualität. Die zweite Bedeutung beschreibt, wie leicht sich ein Markt insgesamt handeln lässt. Ein Markt ist umso liquider, je größer die Menge ist, die man handeln kann, je schneller das geht und je weniger man dafür an Preis aufgeben muss. In diesem Sinne verwenden die CME, die Aufsicht und die Forschung den Begriff. Die Bank für Internationalen Zahlungsausgleich beschreibt die Leistung derjenigen, die diese Liquidität bereitstellen, als „Immediacy“, also die Möglichkeit, sofort zu handeln. Wer diese Sofortigkeit nutzt, zahlt dafür einen Preis.
| Liquidität als Gegenseite | Liquidität als Marktqualität | |
|---|---|---|
| Frage | Gegen wessen Orders kann ich handeln? | Wie leicht und zu welchen Kosten kann ich handeln? |
| Besteht aus | Limit Orders, Stop Orders und Market Orders der anderen Teilnehmer | Spread, Buchtiefe und Ausführungskosten |
| Sichtbar | Nur zum Teil: Stops und versteckte Mengen erscheinen nicht im Buch | Messbar über Kennzahlen der Börse |
Der Zusammenhang ist einfach: Die Orders der anderen sind der Rohstoff, die Marktqualität beschreibt, wie viel davon gerade verfügbar ist und was er kostet. Die folgenden Abschnitte behandeln vor allem die zweite Bedeutung, also die Frage, wie sich Liquidität messen lässt.
Wie die CME Liquidität misst
Die CME verwendet für ihre eigenen Analysen mehrere Kennzahlen:
| Kennzahl | Was sie zeigt | Grenze |
|---|---|---|
| Spread | Den Abstand zwischen Bid und Ask, also die Kosten der kleinsten Order | Sagt nichts über größere Mengen aus. Im ES liegt er laut CME fast durchgehend bei einem Tick. |
| Buchtiefe | Wie viel in diesem Moment sichtbar auf den Preisstufen liegt | Zeigt keine versteckten oder später nachgelegten Orders |
| Cost to Trade | Die Kosten für einen vollständigen Kauf und Verkauf einer festen Größe, bei der CME für 1, 5, 10 und 25 Millionen US-Dollar Nominalwert | Rechnerisches Maß auf Basis des Orderbuchs |
Die Cost-to-Trade-Daten stellt die CME über ihr Liquidity Tool und über den Datendienst CME DataMine bereit. Für große Marktteilnehmer ist diese Kennzahl die aussagekräftigste, weil sie beantwortet, was eine Order in der eigenen Größe tatsächlich kostet.
Warum die Buchtiefe in die Irre führen kann
Die naheliegendste Art, Liquidität zu beurteilen, ist ein Blick auf das Orderbuch. Wie viel liegt auf den Preisstufen? Genau diese Kennzahl kann aber täuschen, wie zwei von der CME dokumentierte Phasen zeigen.
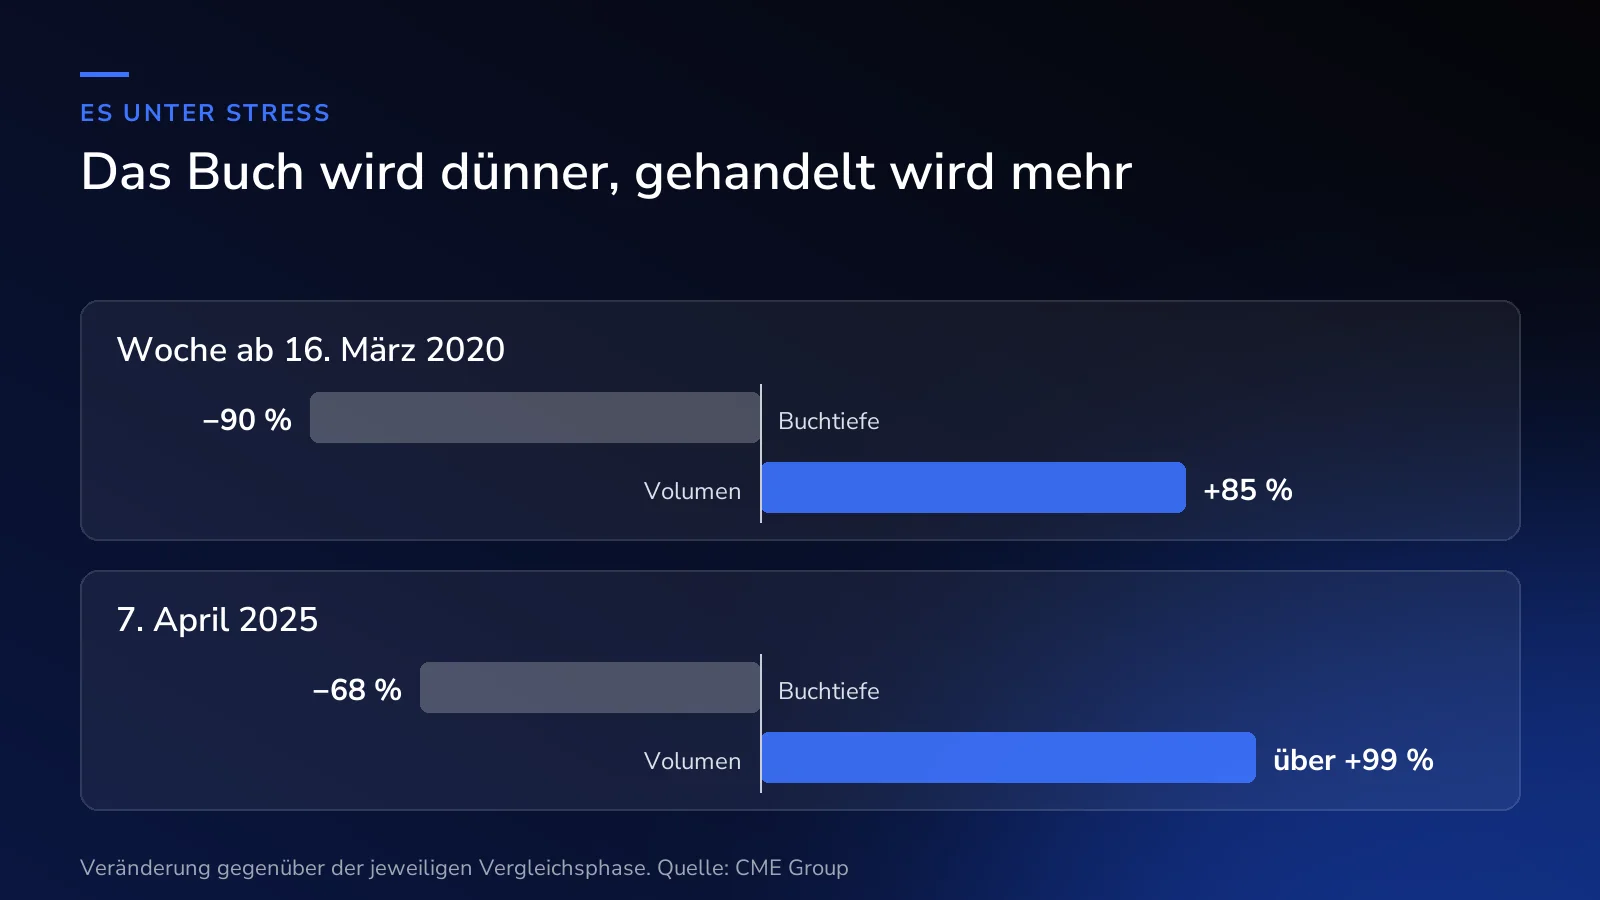
In der Woche ab dem 16. März 2020 stieg die Volatilität im ES auf über das Siebenfache. Die Buchtiefe sank um 90 Prozent. Gleichzeitig wurden 85 Prozent mehr Kontrakte gehandelt als zuvor. Gemessen an den tatsächlichen Ausführungskosten ging die Liquidität laut CME zwar zurück, aber deutlich moderater, als die Buchtiefe vermuten ließ.
Am 7. April 2025 wiederholte sich das Muster. Das Volumen im ES lag mehr als 99 Prozent über dem Tagesdurchschnitt des ersten Quartals, während die Buchtiefe gegenüber der Woche ab dem 31. März um 68 Prozent gesunken war. Die CME folgert, dass die Buchtiefe allein irreführend sein kann, weil sie in volatilen Phasen typischerweise sinkt.
Der Grund liegt im Verhalten der Liquidity Provider. In unruhigen Phasen zeigen sie weniger Menge auf einmal und legen nach jeder Ausführung häufiger nach. Das sichtbare Buch wird dünner, während der tatsächliche Handel weiterläuft. Die CME weist in ihren Analysen deshalb darauf hin, dass die angezeigte Liquidität nicht der tatsächlichen entspricht. Wie das Orderbuch im Einzelnen funktioniert, erklärt der Beitrag Wie das Orderbuch der CME funktioniert.
Viel Volumen ist nicht viel Liquidität
Ebenso trügerisch kann das Handelsvolumen sein. CFTC und SEC halten in ihrem Bericht zum Flash Crash vom 6. Mai 2010 ausdrücklich fest, dass ein hohes Volumen gerade in Phasen hoher Volatilität kein verlässlicher Hinweis auf Liquidität ist. An diesem Nachmittag handelten Hochfrequenzhändler in 14 Sekunden über 27.000 E-mini-Kontrakte, netto übernahmen sie aber nur rund 200 Kontrakte. Das Volumen war enorm, die Bereitschaft, Risiko tatsächlich zu tragen, dagegen gering.
Warum Liquidität fragil sein kann
Liquidität hängt heute stark davon ab, dass Liquidity Provider nach jeder Ausführung wieder nachlegen. Eine Studie der Federal Reserve beschreibt das als Option, nicht als Pflicht: Teilnehmer können das Buch nach einer Ausführung wieder auffüllen, müssen es aber nicht. Je weniger Orders dauerhaft im Buch stehen, desto stärker hängen niedrige Handelskosten von diesem schnellen Nachlegen ab, und desto anfälliger wird die Liquidität für plötzliche Einbrüche.
Die BIS beobachtete schon 2014 eine Aufspaltung der Liquidität: Sie konzentriert sich zunehmend auf die liquidesten Instrumente und nimmt in weniger liquiden ab. Kontrakte wie ES und NQ gehören zur ersten Gruppe. Ihre Liquidität ist in ruhigen Phasen außergewöhnlich hoch und hängt unter Stress umso mehr vom Verhalten weniger, sehr schneller Teilnehmer ab. Wer diese Teilnehmer sind, erklärt der Beitrag Market Maker und Liquidity Provider.
Zusammengefasst
Liquidität hat zwei Bedeutungen. Als Gegenseite umfasst sie alle Orders der anderen Marktteilnehmer, also wartende Limit Orders, Stop Orders und Market Orders. Als Marktqualität beschreibt sie, wie viel sich wie schnell und zu welchen Kosten handeln lässt. Die CME misst sie über den Spread, die Buchtiefe und die Kosten einer Order in fester Größe. Weder ein dünnes Buch noch ein hohes Volumen sind für sich genommen ein verlässliches Signal.
Quellen: BIS, CGFS Paper Nr. 52, Market-making and proprietary trading (2014); CME Group, Assessing Liquidity; Reassessing Liquidity: Beyond Order Book Depth (2025); Volatility Spikes vs. Liquidity (2022); Liquidity Monitor; CFTC und SEC, Findings Regarding the Market Events of May 6, 2010; Federal Reserve, FEDS 2025-014, Market Depth and Liquidity Fragility in the Treasury Market. Dieser Beitrag dient ausschließlich Informations- und Bildungszwecken.


