
Wie das Orderbuch der CME funktioniert
Zentrale Orderbücher, Matching-Regeln und was das sichtbare Buch zeigt.
Benedikt Crolly · 5 Min. Lesezeit

Jeder Preis an einer Terminbörse entsteht im Orderbuch. Dort warten Kauf- und Verkaufsaufträge darauf, ausgeführt zu werden, und dort legt ein festes Regelwerk fest, welcher Auftrag wann zum Zug kommt. Dieser Beitrag erklärt, wie das Orderbuch der CME aufgebaut ist, nach welchen Regeln es Aufträge zuteilt und warum das sichtbare Buch nur einen Teil des Marktes abbildet.
Ein zentraler Marktplatz
Die CME Group betreibt mit CME Globex eine elektronische Handelsplattform, über die unter anderem die E-mini-Futures auf den S&P 500 (ES) und den Nasdaq-100 (NQ) gehandelt werden. Für jeden Kontrakt gibt es ein einziges zentrales Orderbuch, englisch Central Limit Order Book. Alle Aufträge laufen dort zusammen, und alle Teilnehmer sehen dieselben Daten.
Das unterscheidet den Börsenhandel grundlegend vom außerbörslichen Handel, etwa am Devisenmarkt, wo viele Banken und Plattformen parallel eigene Preise stellen. An der CME gibt es zu jedem Zeitpunkt genau einen Markt pro Kontrakt.
Die Teilnehmer handeln dabei anonym. Wer auf der Gegenseite eines Geschäfts steht, erfährt niemand. Nach dem Abschluss tritt das Clearinghaus der CME zwischen Käufer und Verkäufer und garantiert beiden Seiten die Erfüllung.
Zwei Seiten, zwei Preise
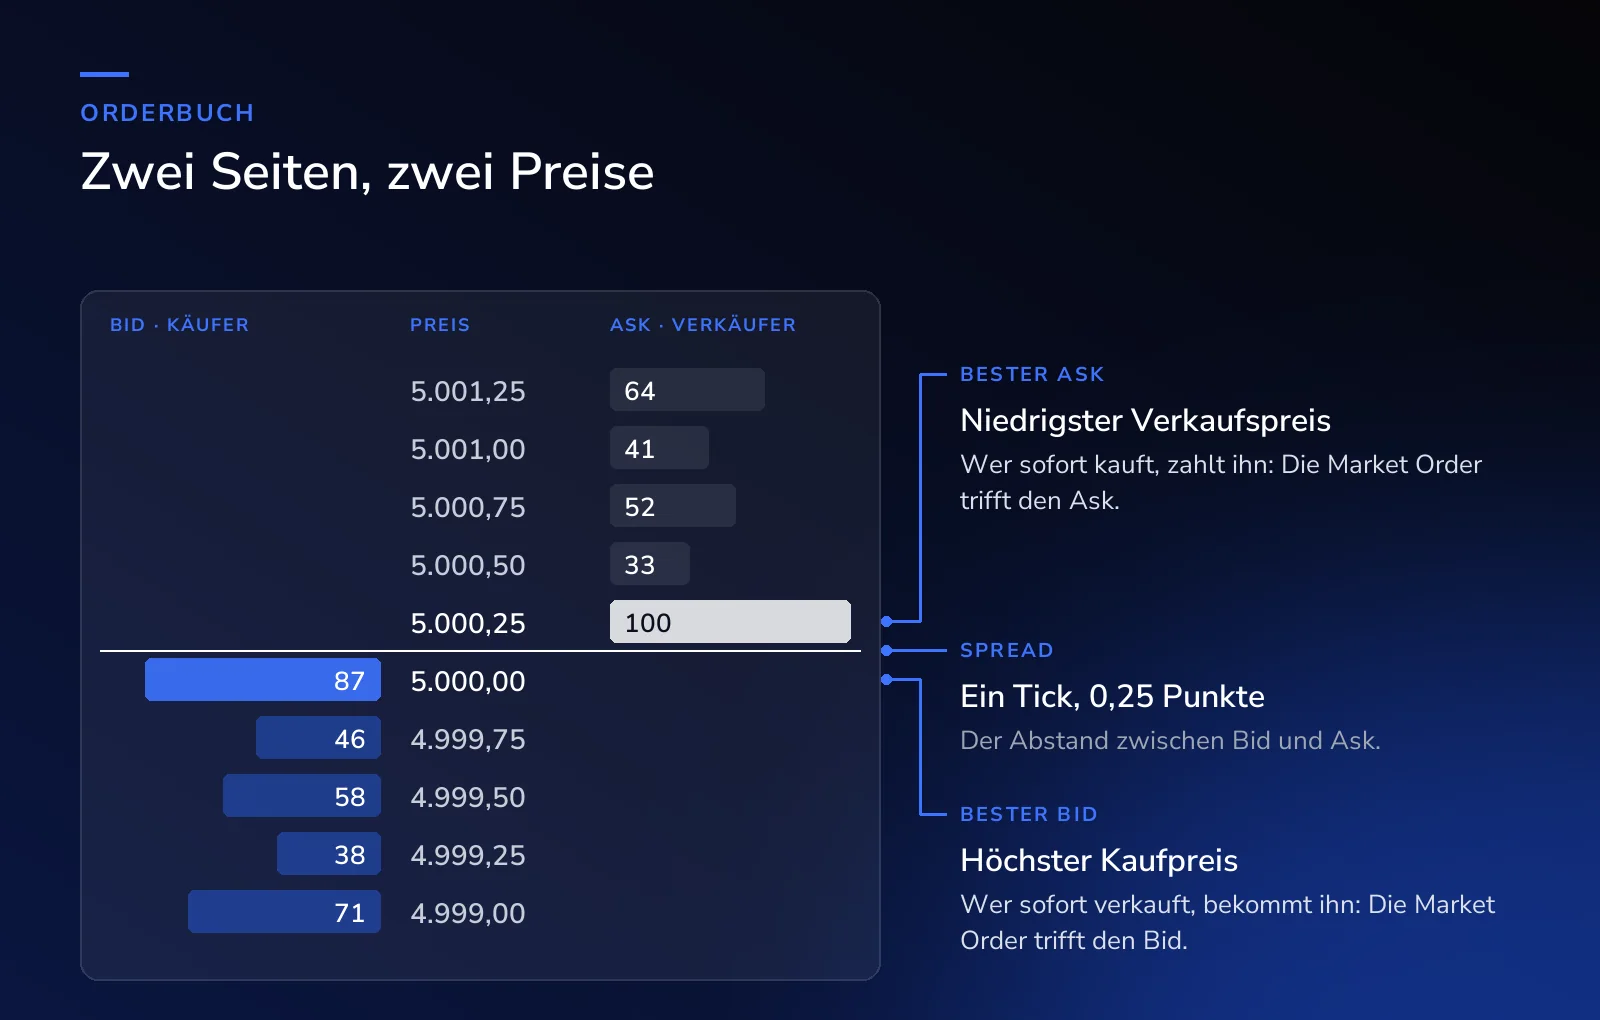
Das Orderbuch hat zwei Seiten. Auf der Kaufseite liegen die Limit Orders der Käufer, der höchste dieser Preise ist der Bid. Auf der Verkaufsseite liegen die Limit Orders der Verkäufer, der niedrigste dieser Preise ist der Ask. Der Abstand zwischen beiden heißt Spread.
Ein Geschäft kommt zustande, wenn eine Order auf die Gegenseite trifft. Wer sofort kaufen will, schickt eine Market Order und erhält den Ask. Wer sofort verkaufen will, erhält den Bid. Die CME beschreibt die wartenden Teilnehmer als passive Seite, die Liquidität bereitstellt, und die sofort handelnden als aggressive Seite, die Liquidität nachfragt.
Eine Preisstufe besteht aus vielen Aufträgen
In einer Orderbuch-Anzeige erscheint jede Preisstufe als eine einzige Zahl, zum Beispiel 100 Kontrakte auf dem Ask. Tatsächlich setzt sich diese Zahl aus vielen einzelnen Aufträgen verschiedener Teilnehmer zusammen. Jeder dieser Aufträge trägt einen Zeitstempel, der festhält, wann er eingegangen ist.
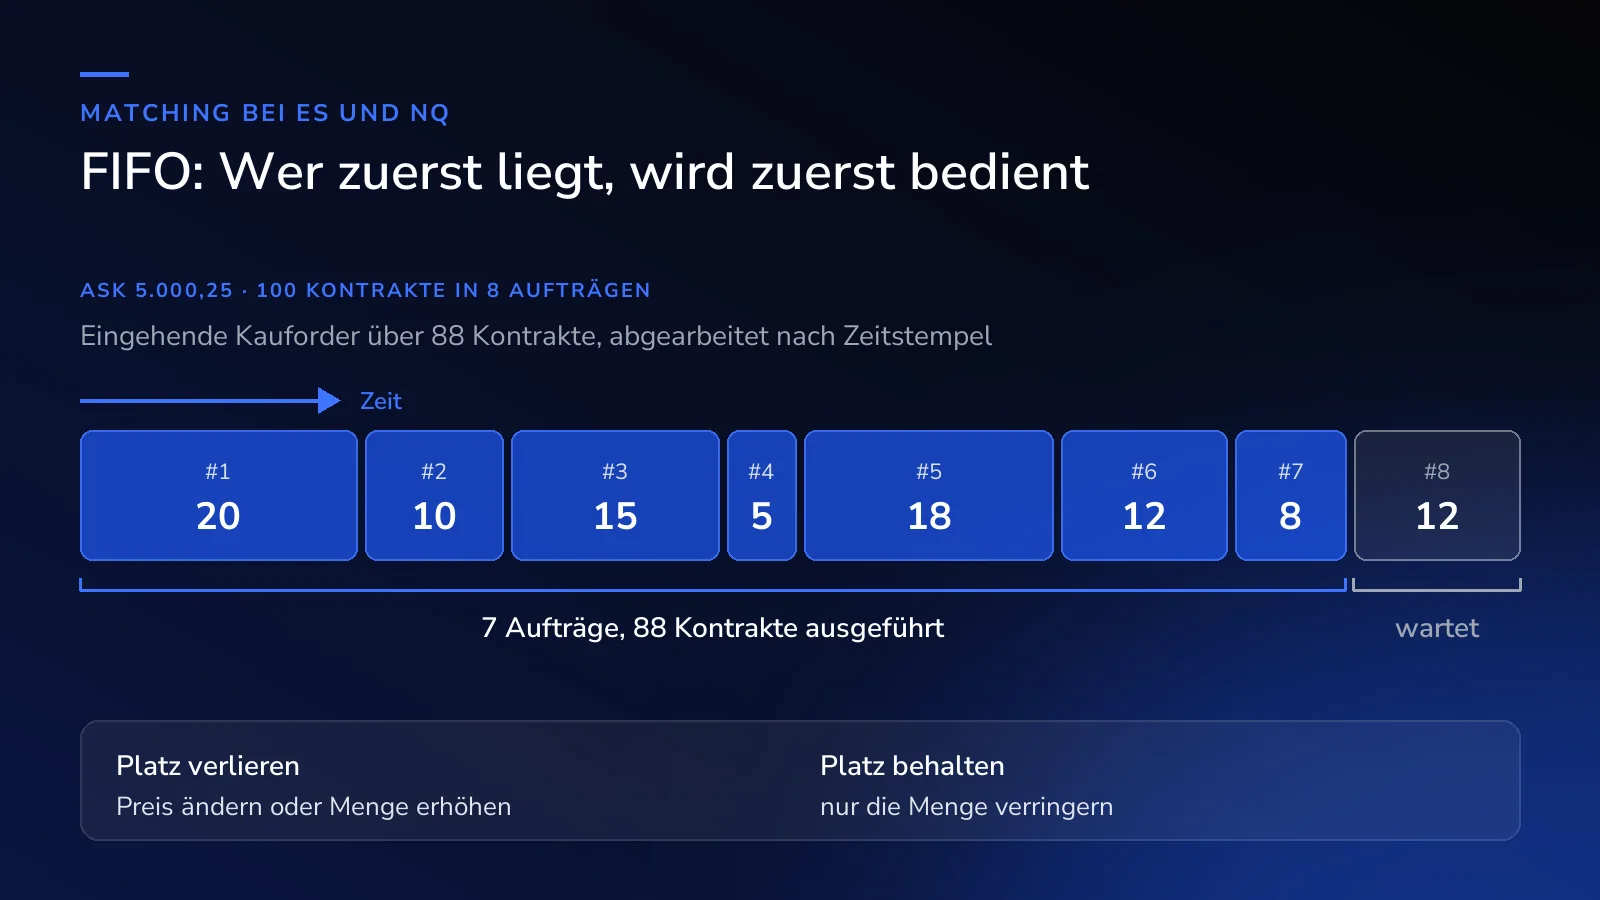
Ein Beispiel: Auf einem Preis liegen 100 Kontrakte, verteilt auf acht Aufträge. Trifft eine Kauforder über 88 Kontrakte ein, werden die Aufträge in einer festgelegten Reihenfolge abgearbeitet. Welche das ist, bestimmt der Matching-Algorithmus.
Die Matching-Algorithmen
Die CME legt für jedes Produkt fest, nach welchem Verfahren eine eingehende Order auf die wartenden Aufträge verteilt wird. Die wichtigsten Verfahren sind:
| Verfahren | Prinzip | Einsatz an der CME |
|---|---|---|
| FIFO (First In, First Out) | Zuteilung ausschließlich nach Preis und Zeitstempel | Standardverfahren, unter anderem bei den E-mini-Aktienindex-Futures |
| Pro Rata | Zuteilung anteilig nach der Größe der wartenden Aufträge | Laut CME bei den SOFR-Futures |
| Mit Lead-Market-Maker-Anteil | Ein bestimmter Teilnehmer erhält vor der normalen Zuteilung einen festen Anteil | Nicht in Futures, die CME hält fest, dass es dort keine Lead Market Maker gibt |
Daneben nutzt die CME Mischformen, die anteilige und zeitliche Zuteilung kombinieren.
Im FIFO-Verfahren der Index-Futures gilt also: Wer zuerst auf einem Preis lag, wird zuerst bedient. Im Beispiel werden die ersten sieben Aufträge mit zusammen 88 Kontrakten vollständig ausgeführt. Der achte Auftrag wartet weiter, obwohl der Preis seine Stufe erreicht hat. Die Position in der Warteschlange ist damit ein eigener Faktor für jeden, der passiv im Buch liegt.
Was den Platz in der Warteschlange kostet
Der Zeitstempel einer Order ist nicht unveränderlich. Nach den Regeln der CME verliert eine Order ihren Platz, wenn ihr Preis geändert oder ihre Menge erhöht wird, und reiht sich neu hinten ein. Wird nur die Menge verringert, bleibt der Platz erhalten. Wer eine Order ändert, muss also abwägen, ob die Änderung den Verlust der Priorität wert ist.
Was das sichtbare Buch nicht zeigt
Das Orderbuch zeigt zu jedem Zeitpunkt, welche Aufträge sichtbar warten. Es zeigt aber nicht die ganze Liquidität eines Marktes, und zwar aus mehreren Gründen:
- Orders sind Absichten. Eine Limit Order kann jederzeit geändert oder gelöscht werden. Das Buch zeigt Interesse, keine Verpflichtung.
- Nicht alles ist sichtbar. Die CME erlaubt Orders, von denen nur ein Teil im Buch angezeigt wird. Ist dieser Teil ausgeführt, wird automatisch die nächste Portion nachgelegt. Solche Aufträge werden Iceberg Orders genannt.
- Laufendes Nachlegen. Liquidity Provider stellen oft nur kleine Mengen und legen nach jeder Ausführung neu nach. Im Buch steht deshalb weniger, als tatsächlich gehandelt werden kann.
- Geschäfte außerhalb des Buchs. Große Geschäfte ab bestimmten Mindestgrößen dürfen nach Regel 526 der CME als Block Trades privat ausgehandelt und außerhalb des öffentlichen Orderbuchs abgeschlossen werden.
Die CME weist in ihren eigenen Liquiditätsanalysen darauf hin, dass die angezeigte Liquidität nicht der tatsächlichen entspricht. Wie stark sich beide unterscheiden können, zeigte der März 2020: Die Tiefe des Orderbuchs im ES sank laut CME um 90 Prozent, während das Handelsvolumen um 85 Prozent stieg.
Zusammengefasst
Das Orderbuch der CME ist ein zentraler, anonymer Marktplatz, auf dem Limit Orders auf Ausführung warten und Market Orders sie abarbeiten. Bei den E-mini-Aktienindex-Futures entscheidet allein die Reihenfolge von Preis und Zeit, wer zuerst bedient wird, ohne Vorrang für bestimmte Teilnehmer. Das sichtbare Buch ist dabei nur eine Momentaufnahme der Absichten: Gelöschte, versteckte und nachgelegte Orders sowie Block Trades sorgen dafür, dass die tatsächliche Liquidität davon deutlich abweichen kann. Wer diese Liquidität stellt, erklärt der Beitrag Market Maker und Liquidity Provider.
Quellen: CME Group, CME Globex Matching Algorithm Steps und Supported Matching Algorithms; CME Globex, Order Functionalities und iLink Order Cancel-Replace Request; CME Group Education, Assessing Liquidity; CME Group, Liquidity Monitor; CME Group, Rule 526 Block Trades. Dieser Beitrag dient ausschließlich Informations- und Bildungszwecken.


