
Was ist ein Market Maker?
Definition, Aufgaben und Rolle an der CME.
Benedikt Crolly · 5 Min. Lesezeit

Der Begriff Market Maker gehört zu den bekanntesten im Börsenhandel und zu den am häufigsten missverstandenen. Dieser Beitrag erklärt, was ein Market Maker ist, wofür er bezahlt wird und welche Rolle er an Terminbörsen wie der CME tatsächlich spielt.
Die Grundidee: Sofortigkeit als Dienstleistung
An jeder Börse gibt es zwei Arten von Teilnehmern. Die einen wollen sofort handeln und nehmen dafür den aktuell besten Preis. Die anderen warten mit einer Limit Order auf einen bestimmten Preis. Ohne die Wartenden gäbe es für die Eiligen keine Gegenseite.
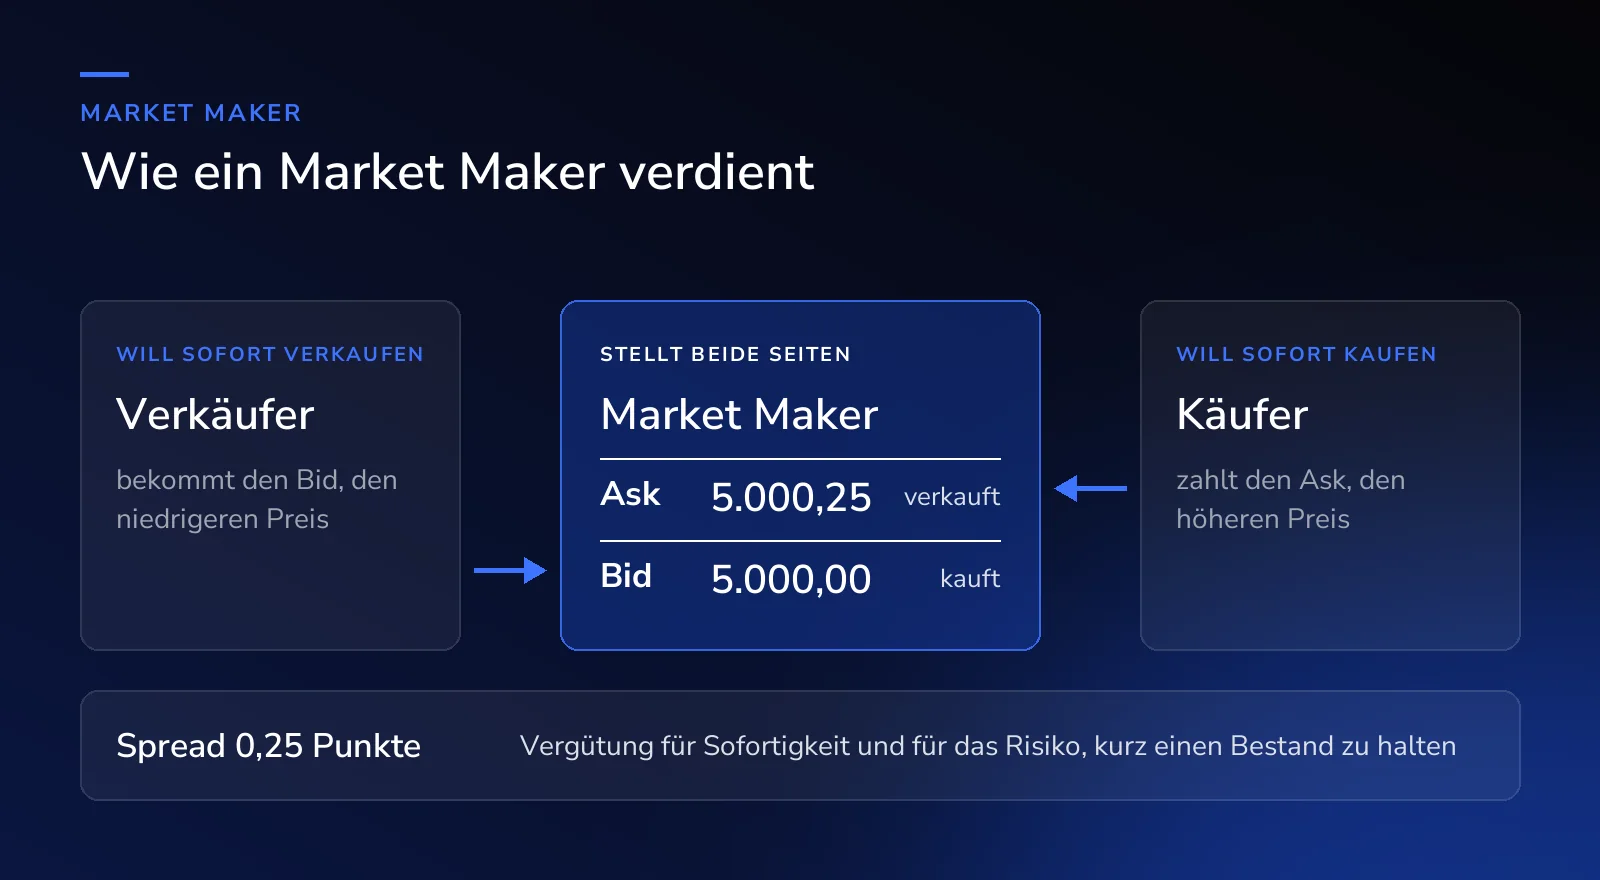
Ein Market Maker übernimmt diese Rolle systematisch. Er stellt laufend gleichzeitig einen Kaufkurs (Bid) und einen Verkaufskurs (Ask) und ist damit jederzeit bereit, mit anderen zu handeln. Die Bank für Internationalen Zahlungsausgleich (BIS) beschreibt diese Dienstleistung als „Immediacy“, also die Möglichkeit, sofort zu handeln, ohne auf einen passenden Partner warten zu müssen.
Wie ein Market Maker verdient
Die Vergütung für diese Bereitschaft ist der Spread, der Abstand zwischen Bid und Ask. Wer sofort kaufen will, zahlt den höheren Ask. Wer sofort verkaufen will, bekommt den niedrigeren Bid. Der Market Maker verdient an der Differenz, und zwar über eine sehr große Zahl kleiner Geschäfte.
Die CME beschreibt Market Maker als Handelsfirmen, die am Spread über viele Transaktionen verdienen oder durch Handel in verwandten Futures, die sie für falsch bepreist halten. Ein Market Maker setzt also in der Regel nicht auf eine Richtung des Marktes. Sein Ertrag kommt aus dem Umschlag, nicht aus der Kursbewegung.
Das Risiko: der Bestand
Ganz ohne Risiko ist diese Rolle nicht. Kaufen viele Teilnehmer gleichzeitig, verkauft der Market Maker an jeden von ihnen und baut dadurch eine Gegenposition auf. Diesen Bestand nennt man Inventar.
Steigt der Markt weiter, verliert der Bestand an Wert. Der Spread ist deshalb nicht nur Gewinn, sondern auch eine Prämie für das Risiko, für einen Moment eine ungewollte Position zu halten. Market Maker halten ihre Bestände möglichst klein und sichern sie häufig in verwandten Märkten ab.
Market Maker an der CME: ein Vertrag mit Pflichten
An der CME ist ein Market Maker keine Selbstbezeichnung, sondern eine vertragliche Rolle. Die CME definiert Market Maker ausdrücklich als Handelsfirmen, die sich vertraglich verpflichtet haben, Liquidität zu stellen.
Wie solche Verträge aussehen, lässt sich in den Programmen nachlesen, die die CME bei der US-Aufsicht CFTC einreicht. Sie folgen einem einheitlichen Muster:
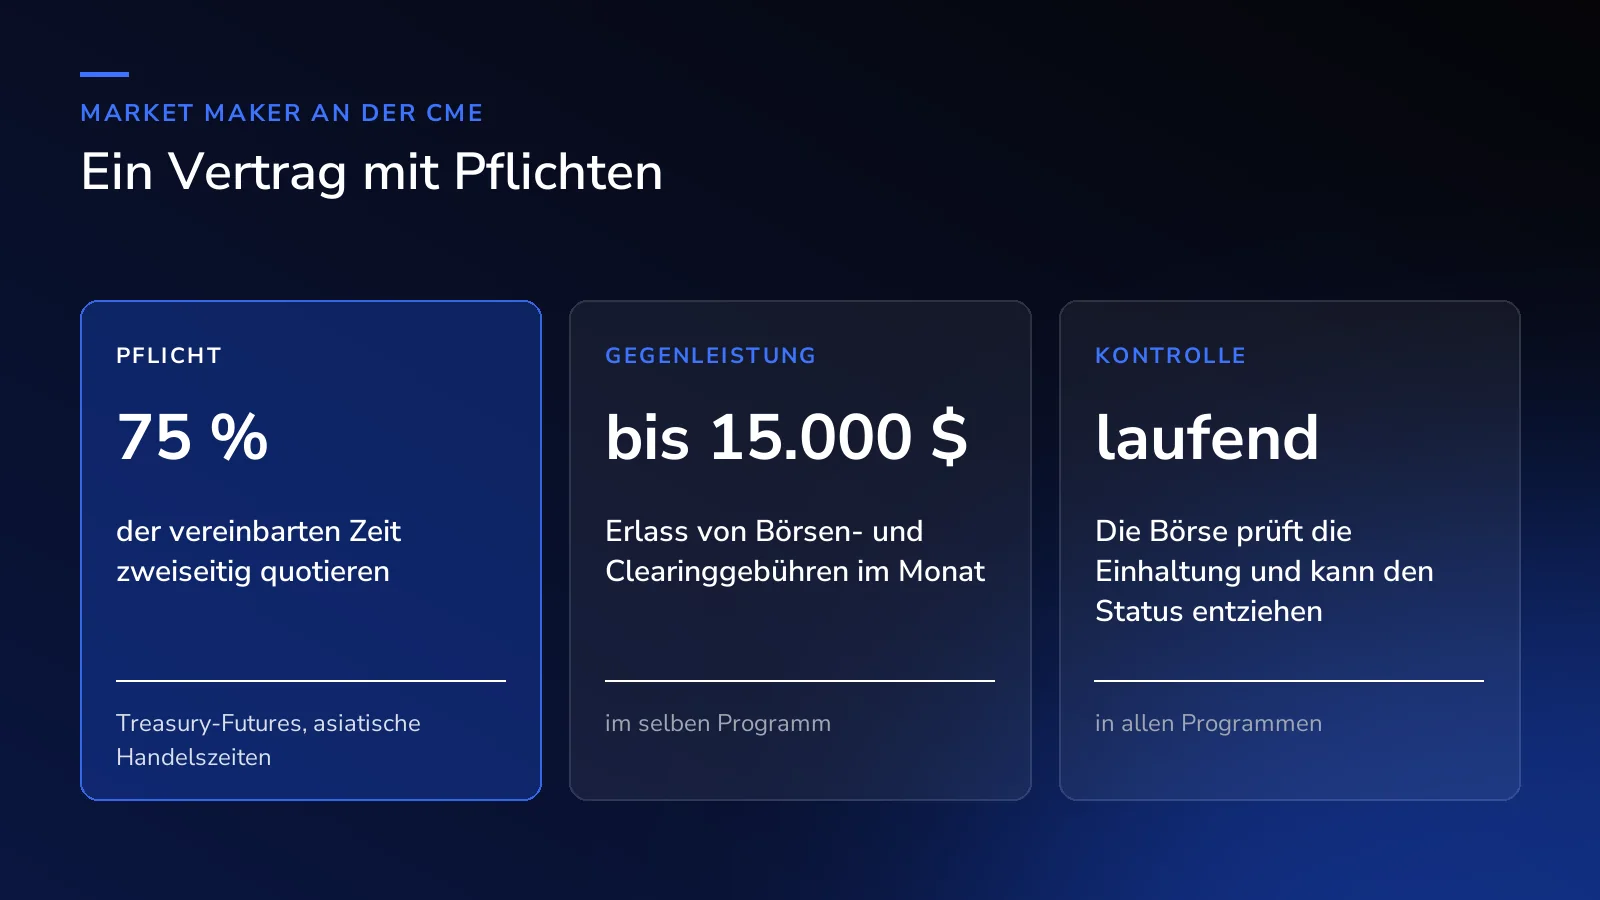
- Die Pflicht: Zweiseitige Kurse während eines festgelegten Anteils der Handelszeit. In einem Programm für Treasury-Futures in den asiatischen Handelszeiten waren es zum Beispiel 75 Prozent der vereinbarten Zeit.
- Die Gegenleistung: Erlass oder Ermäßigung von Börsen- und Clearinggebühren. Im genannten Programm waren es bis zu 15.000 US-Dollar im Monat.
- Die Kontrolle: Die Börse überwacht die Einhaltung laufend und kann den Status entziehen.
Solche Programme gibt es an der CME vor allem dort, wo Liquidität nicht von selbst entsteht: bei neuen Produkten, in weniger gehandelten Kontrakten, in Randzeiten und bei Optionen. Für die E-mini-Aktienindex-Futures wie ES und NQ bestand ab 2013 ebenfalls ein eigenes Programm, das öffentlich bis mindestens 2019 dokumentiert ist.
Keine Sonderrechte im Orderbuch
Wichtig für das Verständnis: Ein Market Maker an der CME hat in den Futures keinen Vorrang bei der Ausführung. Die Aktienindex-Futures laufen nach dem FIFO-Prinzip (First In, First Out), bei dem nur Preis und Zeitstempel zählen. Die CME hält in ihrer technischen Dokumentation fest, dass es in ihren Futures-Produkten keine Lead Market Maker gibt, die bei der Zuteilung bevorzugt werden.
Der Unterschied zu anderen Teilnehmern liegt also nicht in einem Privileg, sondern in der Verpflichtung: Ein Market Maker muss im Markt sein, wenn sein Vertrag es verlangt.
Die Regeln in Europa und bei Banken
Auch der Gesetzgeber kennt die Rolle. In der EU definiert die Finanzmarktrichtlinie MiFID II in Artikel 17 eine Market-Making-Strategie: Eine Firma stellt auf eigene Rechnung gleichzeitig verbindliche Kauf- und Verkaufskurse in vergleichbarer Größe und zu wettbewerbsfähigen Preisen und versorgt den Markt damit regelmäßig mit Liquidität. Wer so handelt, muss eine Vereinbarung mit dem Handelsplatz schließen und für einen festgelegten Anteil der Handelszeit quotieren.
In den USA grenzt die Volcker Rule Market Making für Banken vom verbotenen Eigenhandel ab. Ein Market-Making-Desk muss routinemäßig zum Kauf und Verkauf bereitstehen, und sein Bestand darf die vernünftigerweise erwartete kurzfristige Nachfrage der Kunden nicht übersteigen.
Market Maker und Liquidity Provider sind nicht dasselbe
Im Sprachgebrauch werden beide Begriffe oft gleichgesetzt. Genau genommen ist jeder Market Maker ein Liquidity Provider, aber nicht jeder Liquidity Provider ein Market Maker. Liquidität stellt an der CME jeder, der eine Limit Order ins Buch legt. Der größte Teil dieser Liquidität stammt heute von Handelsfirmen, die keine Pflichten haben und sich jederzeit zurückziehen können. Was das für den Markt bedeutet, erklärt der Beitrag zum Unterschied zwischen Market Maker und Liquidity Provider.
Zusammengefasst
Ein Market Maker verkauft eine Dienstleistung: die Möglichkeit, jederzeit sofort zu handeln. Er verdient am Spread, trägt dafür ein Bestandsrisiko und verpflichtet sich an der CME vertraglich, im Markt präsent zu sein, im Gegenzug für Gebührenrabatte. Einen Vorrang im Orderbuch der Futures bekommt er dafür nicht.
Quellen: CME Group Education, Understanding the Role of Speculators; CME Globex Matching Algorithm Steps; CBOT, Asian Trading Hours Liquidity Provider Program for Treasury Futures; CME/CBOT, Einreichungen zum E-mini Equity Index Futures Market Maker Program (2013 bis 2019); BIS, CGFS Paper Nr. 52 (2014); ESMA, MiFID II Artikel 17; Federal Reserve u. a., Volcker Rule (2013). Dieser Beitrag dient ausschließlich Informations- und Bildungszwecken.


